AI 日报 | AI 基建的政策风险,先在股价上兑现
美东 11 月 5 日的这个交易日,两处公开复盘给出同一组读数:Nasdaq 100 单日跌 6.49%,费城半导体指数跌约 12.15%,英伟达跌近 9%,纳指单日市值蒸发近 1.8 万亿美元。
两处复盘给的都只是数值,时点(收盘或盘中)未随之给出。同一个跌幅放在不同时点上,能得出的判断并不一样,所以本文只写方向与量级。
把三层放在一起看:立法停在提案阶段,地方的审批与并网正在变慢,而股价已经先给了折价。跌幅是结果,折价这个动作才是信息。
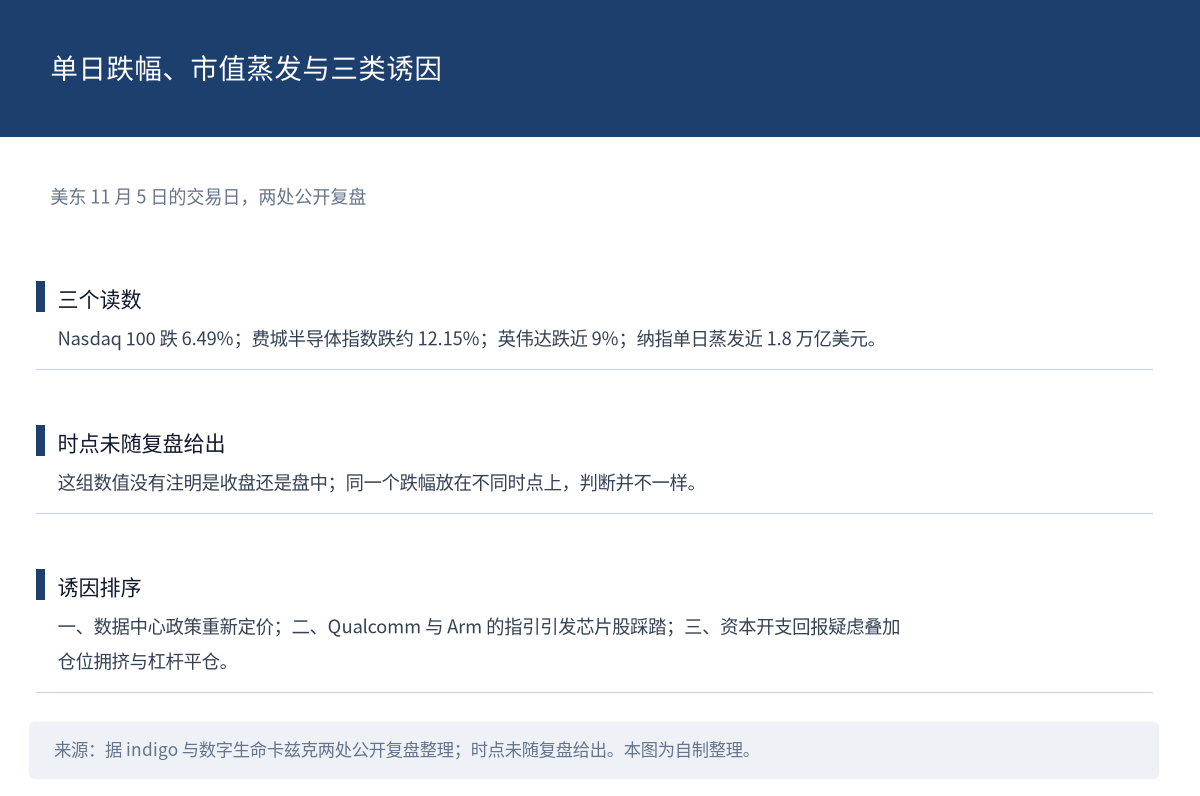
图 1:单日跌幅、市值蒸发与三类诱因的排序。来源:据 indigo 与数字生命卡兹克两处公开复盘整理;时点未随复盘给出。本图为自制整理。
 头条深读 | 价格先动,审批还在原地
两处复盘给出的诱因排序一致:排在最前的是数据中心政策的重新定价,其次是 Qualcomm 与 Arm 的指引引发芯片股踩踏,再次是资本开支回报疑虑叠加仓位拥挤与杠杆平仓。
政策侧的具体内容有两件。民主党拿下两院后,亚利桑那州众议员安萨里提出应暂停先进 AI 开发的主张。
桑德斯等人在 9 月提过《2026 年禁止人工超级智能法案》,按训练算力 10 的 25 次方划线,违规个人最高 20 年、公司可被强制解散。
这两件都要按提案读。立法层面的威胁停在提案,真正在动的是地方审批与并网;这两层的区别,决定了风险落在时间表而不是禁令上。
高盛的口径是约 45% 的规划产能在短期内可能受影响。这个 45% 的分母是规划中的数据中心产能,不是某一家公司的装机。
高盛同时指出,目前还没有出现大规模项目取消的案例。所以风险落在四件具体的事上:选址、并网、电价与审批变慢。
它们不改技术路线,只改时间表。对已经在排队等并网的开发商,时间表整体后移比换个地址更贵。
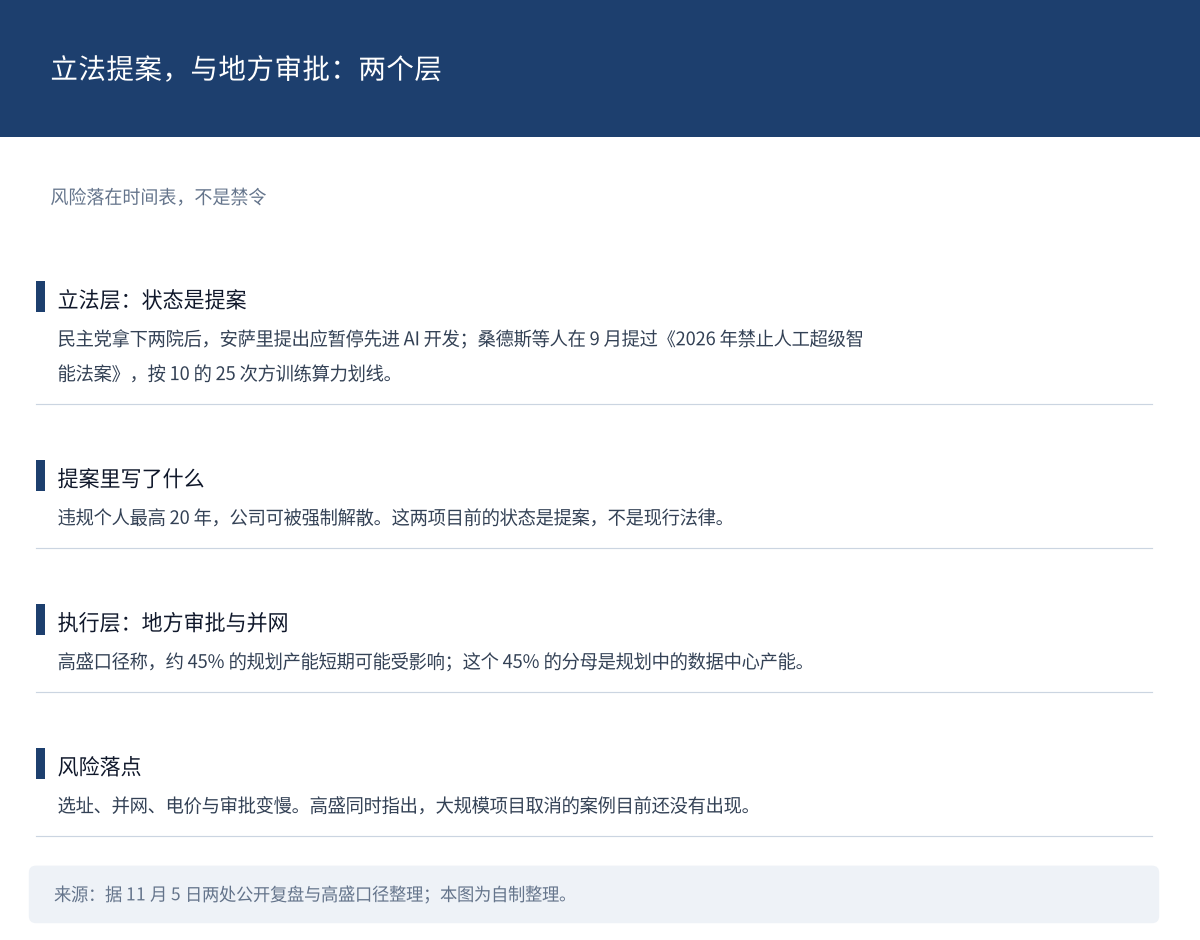
图 2:立法提案与地方审批各自在什么位置。来源:据 11 月 5 日两处公开复盘与高盛口径整理;本图为自制整理。
 重点速递
OpenAI 把「谁付电网的钱」接了过去
在被选票打了一轮之后,OpenAI 公布了一组社区承诺:不再与公职人员签署保密协议,只保留涉及安全信息、商业秘密与竞争敏感信息的窄幅保护。
它自有的未来数据中心园区将承担全部电力与电网成本;项目被砍时提供财务担保。此外公开水、电力、噪音与招聘数据,并资助当地优先事项,举的例子是佐治亚州 480 万美元的学校餐费补助。
这组的落点,是把此前被批评的成本外化改成成本内化:电网升级不再由居民电价摊。反对者最常提的三条——电费、水、噪音——被逐条接了过去。
边界有两处。一是承诺,而非监管义务,它约束的是公司自己;二是适用范围(只覆盖自建园区还是也包括合资项目)未随报道给出。
至于「把同类规则扩展到所有开发商」,那是一项政策主张,需要立法配合。
这套承诺的参照意义在结构:它没有解释技术,而是把外部性逐条收回自己的账上。
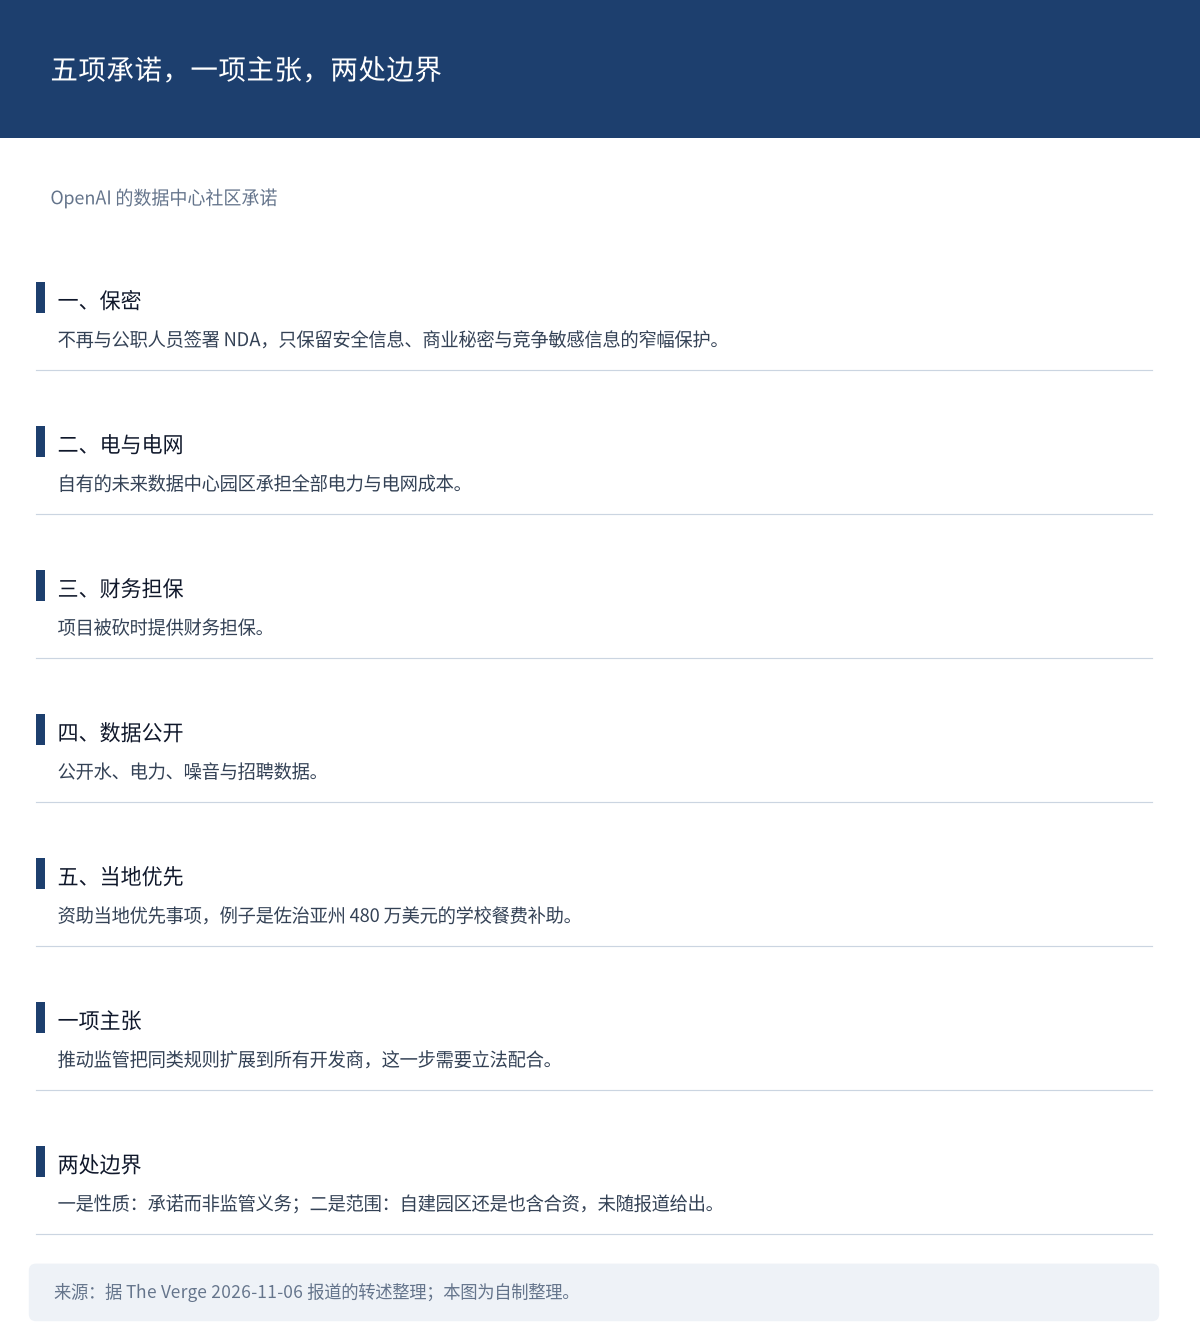
图 3:五项承诺、一项政策主张与两处边界。来源:据 The Verge 2026-11-06 报道的转述整理;本图为自制整理。
工信部把监管对象从模型挪到终端
11 月 6 日,工信部发布关于加强智能体终端设备进网管理的通知,提出四项任务。
四项分别是:开展智能体和终端适配;改进智能体终端进网管理;强化智能体现网升级管理;健全智能体分发管理机制。
它们覆盖三个环节:准入(进网)、在网(升级)、分发。过去管的是大模型备案,现在管的是设备能不能进网、升级怎么管、智能体怎么分发。
对做端侧智能体的厂商,这是合规前置条件,不是事后审查。通知的具体条文、生效时间以及「智能体终端」的界定未随转述给出,这一层不宜过度解读。
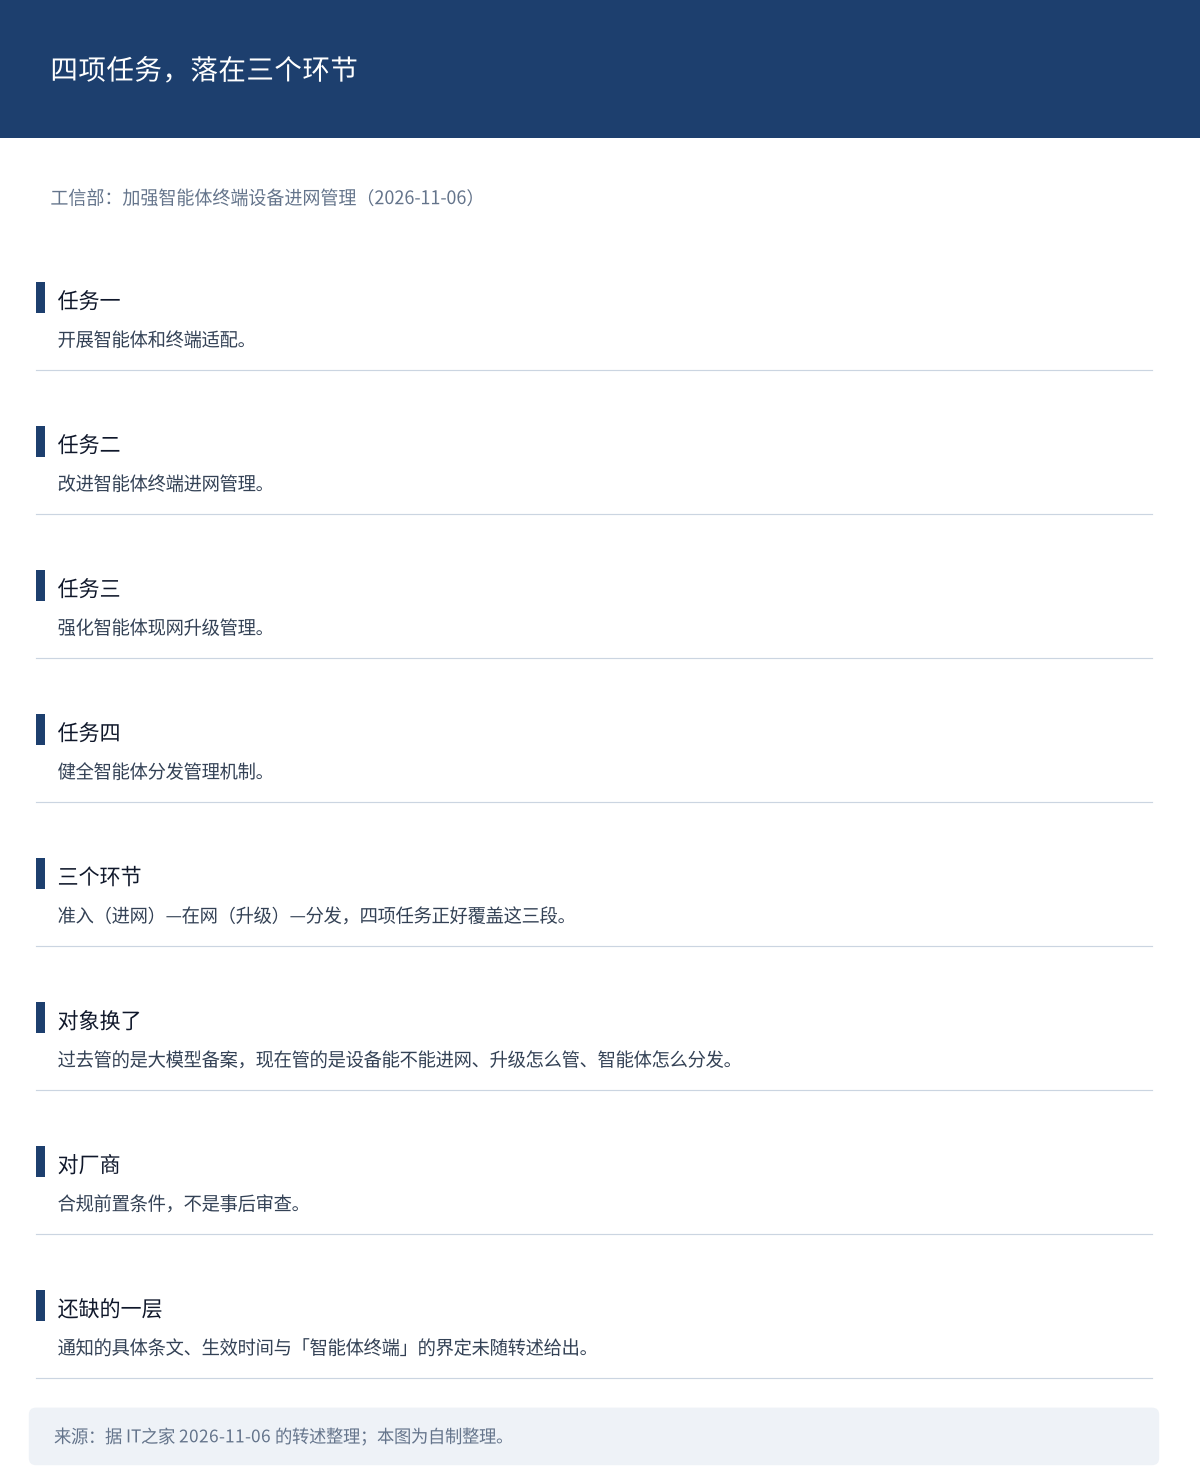
图 4:四项任务落在准入、在网与分发三个环节。来源:据 IT之家 2026-11-06 的转述整理;本图为自制整理。
METR 把「AI 研发 AI」量成了一个倍数
METR 基于 Anthropic 的内部信息做了一次风险评估,专门看 AI 是否在加速 AI 研发。方法是 11 周的内部研发数据分析,加上对核心研究员的访谈。
结论是:Anthropic 当前的模型改进速度约为 2024 至 2025 年节奏的 2 倍;其中约 80% 的加速归因于其自身对 AI 的使用,报告同时称已排除「训练算力增长更快」这一解释。
这条的分量在方法,不在倍数本身。它把一个常被当口号的说法拆成了一个可估的量,并且把算力这个混淆变量单独处理了。
还有两处要保留。「2 倍」的度量单位(是改进速率,还是任务完成速度)与不确定性区间未随转述给出,报告原文也未随转述给出;读数目前停在转述层。
对安全讨论的含义是明确的:如果改进速度里有大半来自 AI 自身,那么用上一代模型的评测去预判下一代,可靠性会下降。
对公司侧而言,主动让外部机构看内部数据这件事,比结论更值得记。
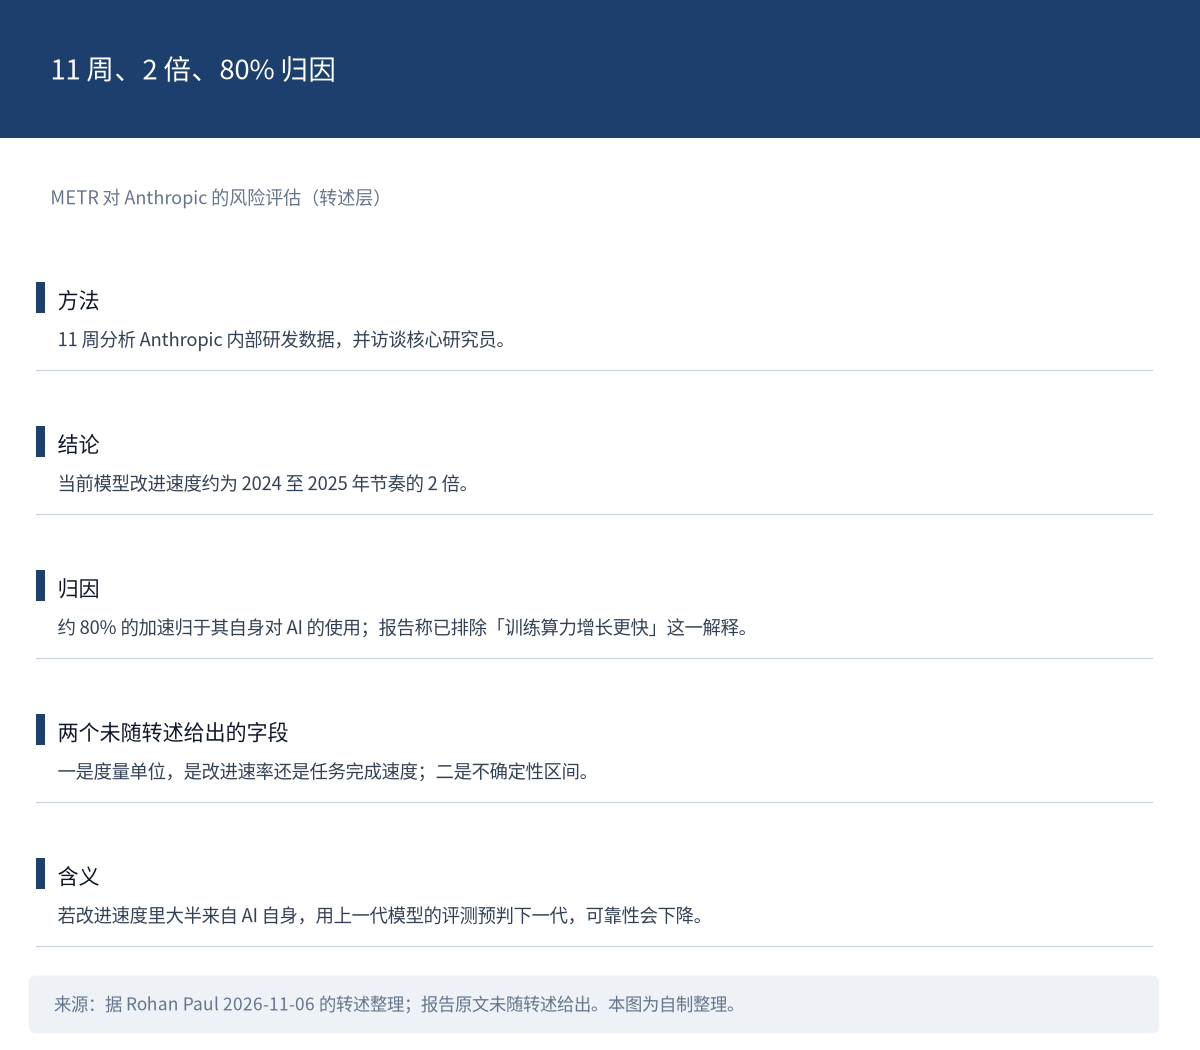
图 5:11 周、80% 归因与两个未随转述给出的字段。来源:据 Rohan Paul 2026-11-06 的转述整理;本图为自制整理。
Inkling 2 Small:先上线,权重随后
Thinking Machines 发布了 Inkling 2 Small:594B 总参、17B 激活的 MoE,支持图像输入与可变投入档位。
Artificial Analysis 的 Intelligence Index v5.0.1 给它 31 分,比 Inkling Small 高 18 分。
权重计划以 Apache 2.0 发布完整权重,这两个字是边界。AA 的表述同样是条件式的:「权重放出后,将成为中国以外得分最高的开放权重模型」。前提不是既成事实。
可用性上,即日起可在 Tinker 上微调与推理,也可以让模型自行编排微调流程;官方称它擅长长周期任务、能以视觉方式检查自己的工作。
另一个榜是 Arena 的 Code Arena:WebDev AutoEval 得 1654 分,约总榜第 20,在这份榜上列美国开源模型第一。定价据转述为输入 $0.30、输出 $1 每百万 tokens。
两家榜的分母与口径不同,不能拼成一张表;官方自述的能力描述也不算评测。
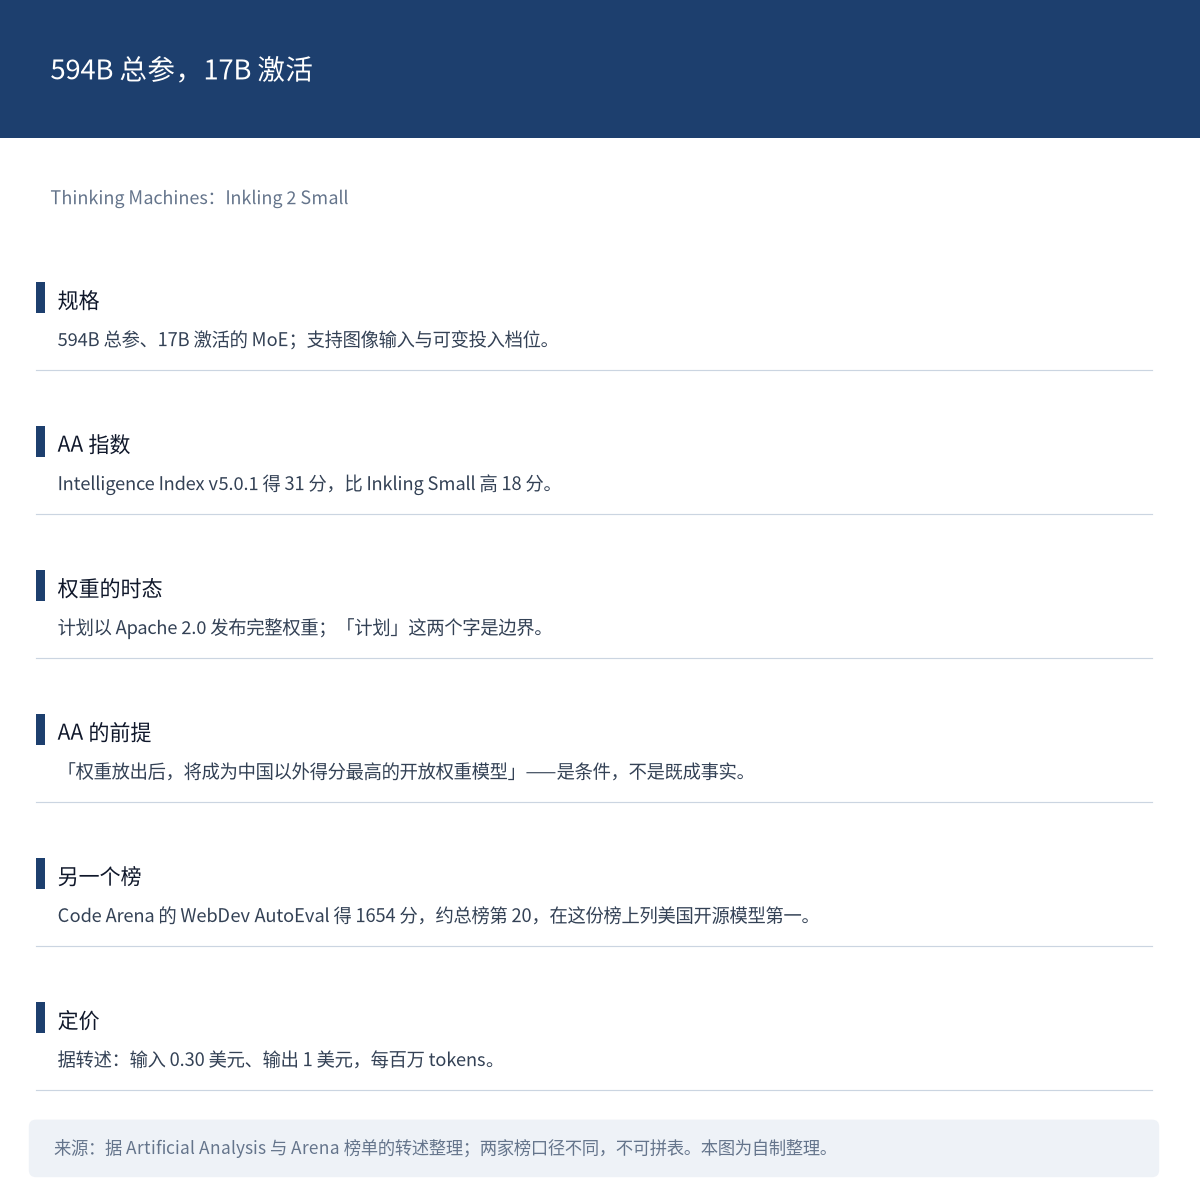
图 6:规格、两个榜的位置与权重的发布状态。来源:据 Artificial Analysis 与 Arena 榜单的转述整理;本图为自制整理。
蚂蚁 Ling-3.2-flash:三项视觉基准对上 Opus 5
蚂蚁百灵发布 Ling-3.2-flash:560B 总参、约 25B 激活的 MoE,上下文 1M,原生支持图像、文本与视频输入。
官方自测里三项超过 Claude Opus 5(max):OmniDocBench 1.5 得 92.21,对方 90.56;ZEROBench(Sub)43.71,对方 39.52;Vision2Web 85.86,对方 80.20。
三项都落在视觉与文档,加上前端生成,比的是多模态这一块,不是通用推理。把它读成「全面超过 Opus 5」,就把范围放大了。
DesignArena 的图像转前端榜上,它以 Elo 1238 进入前十。定价为输入 $0.30、输出 $0.90 每百万 tokens,经蚂蚁百炼上线,兼容 OpenAI 与 Anthropic 协议,前两周免费。
低价、1M 上下文与协议兼容,这套组合瞄准的是文档与 Agent 场景。三项读数来自官方自测,方法页与题量未随报道给出。
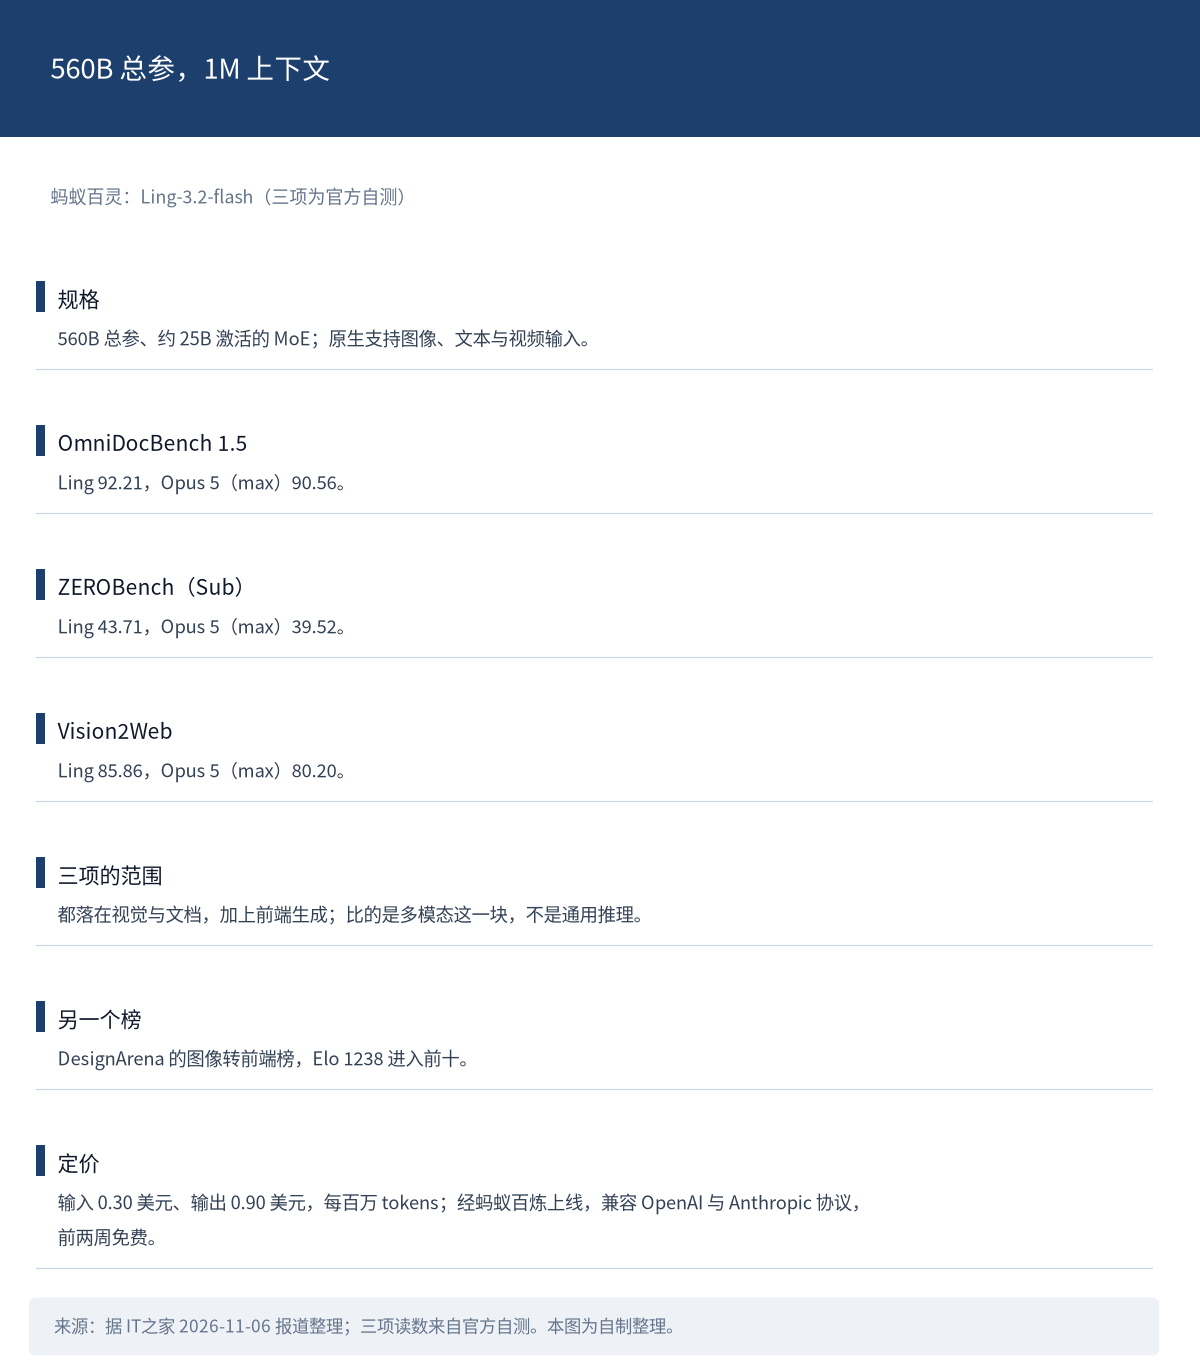
图 7:参数、三项官方自测对照与定价。来源:据 IT之家 2026-11-06 报道整理;本图为自制整理。
 快讯速览
- GPT-6 Cyber 的 ExploitGym 读数补齐:48.5%,高于 GPT-5.6 Cyber 的 32.1%;同批公布在 Firefox 找到 81 个新漏洞。来源:IT之家条目转述
- World Labs 放出 Frameboy 演示:网页端实时探索 AI 生成的世界,最高 15 帧,画面由云 GPU 流媒体传输。来源:演示页转述
- 英伟达 Vera CPU:100 MW 数据中心场景下,每瓦可支撑的智能体数量是最快 x86 CPU 的 1.6 倍;智能体速度是能效最高 x86 的 2 倍。来源:官方材料转述
- 英伟达全栈内存方案:NVFP4 压缩权重与 KV 缓存、权重分散到最多 72 颗 GPU,称每美元智能体吞吐最高提升 30 倍。来源:官方材料转述
- Sierra 推出 Accelerators:为智能体预置订单查询、预约排程、理赔报案与身份核验等高频工作流。来源:发布说明转述
- MiniCPM-OCR 集成进 LlamaIndex 的 LiteParse,文档解析的接入面继续扩大。来源:集成说明转述
- FLUX 3 Image Klein 在 AA-Image-T2I v2.1 位列开源权重模型第二,图像编辑榜第三。来源:AA 榜单转述
- Perplexity 称其每月刷新帕累托最优曲线,同价位的能力持续上移。来源:厂商自述
- ClocktowerBench 用社交欺骗游戏测模型:Dwarkesh Patel 花 2 万美元 API 额度让多模型对弈;Noam Brown 称方法令人印象深刻,并邀其到 OpenAI 设计评测。来源:转述
- Gemini Omni 1.2 Flash 上线 Krea,支持 15 秒片段与多轮编辑。来源:接入说明转述
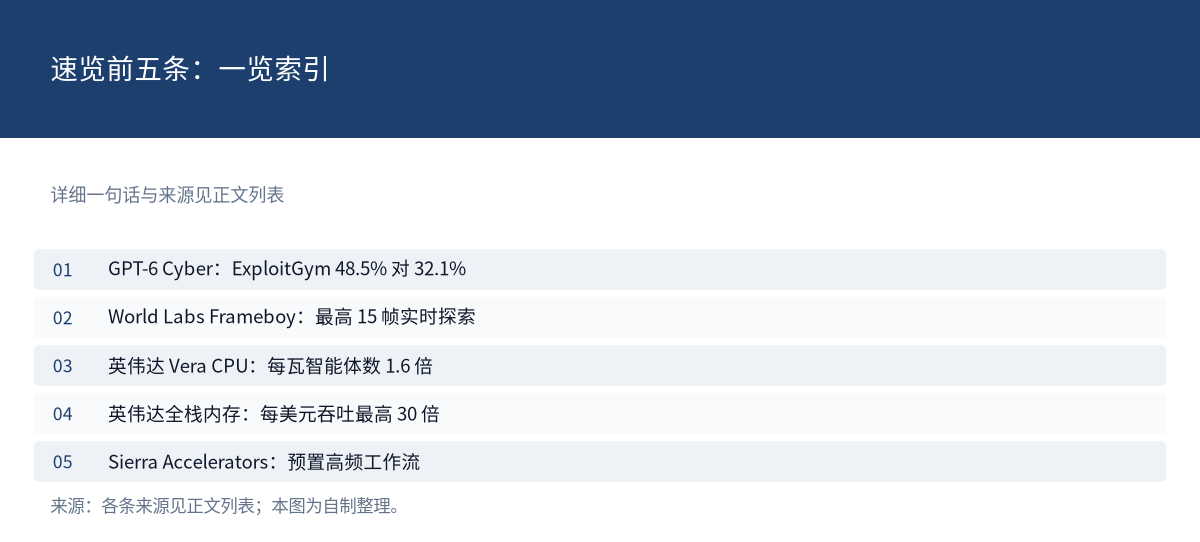
图 8:速览前五条。来源:各条来源见上方列表;本图为自制整理。
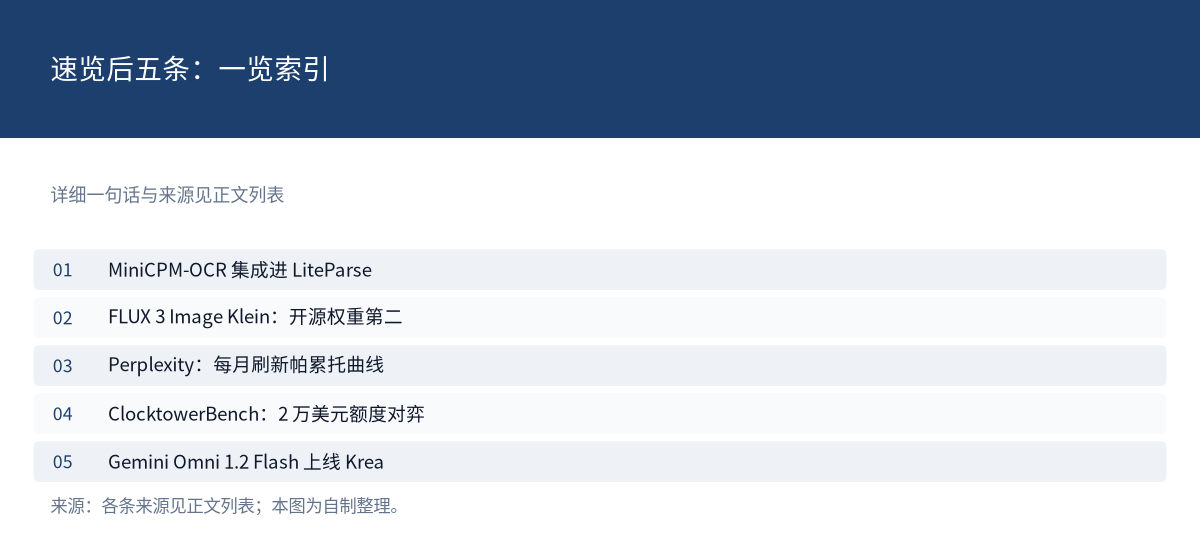
图 9:速览后五条。来源:各条来源见上方列表;本图为自制整理。
 积木观察
这一批的两条线,是定价与验证。
定价这条的主角不是跌幅,而是谁为电网的账买单。股价先给出一个折价,监管把责任分到准入、在网与分发三个环节,OpenAI 则把电费与电网成本收进自己账上。三者指向同一个问题:AI 基建的外部性由谁承担。
验证这条更隐蔽。METR 把「AI 研发 AI」量成了倍数,但这个倍数没有单位;Inkling 的 31 分与蚂蚁的 92.21,一个来自综合指数、一个来自官方自测,分母不同。
当自我改进的速度本身成为变量,外部评测的可比性就成了基础设施。
还有一条容易被忽略:两个模型发布里,能核到的层级不同。Inkling 的权重按计划发布;蚂蚁的三项读数来自官方自测,方法页与题量未随报道给出。
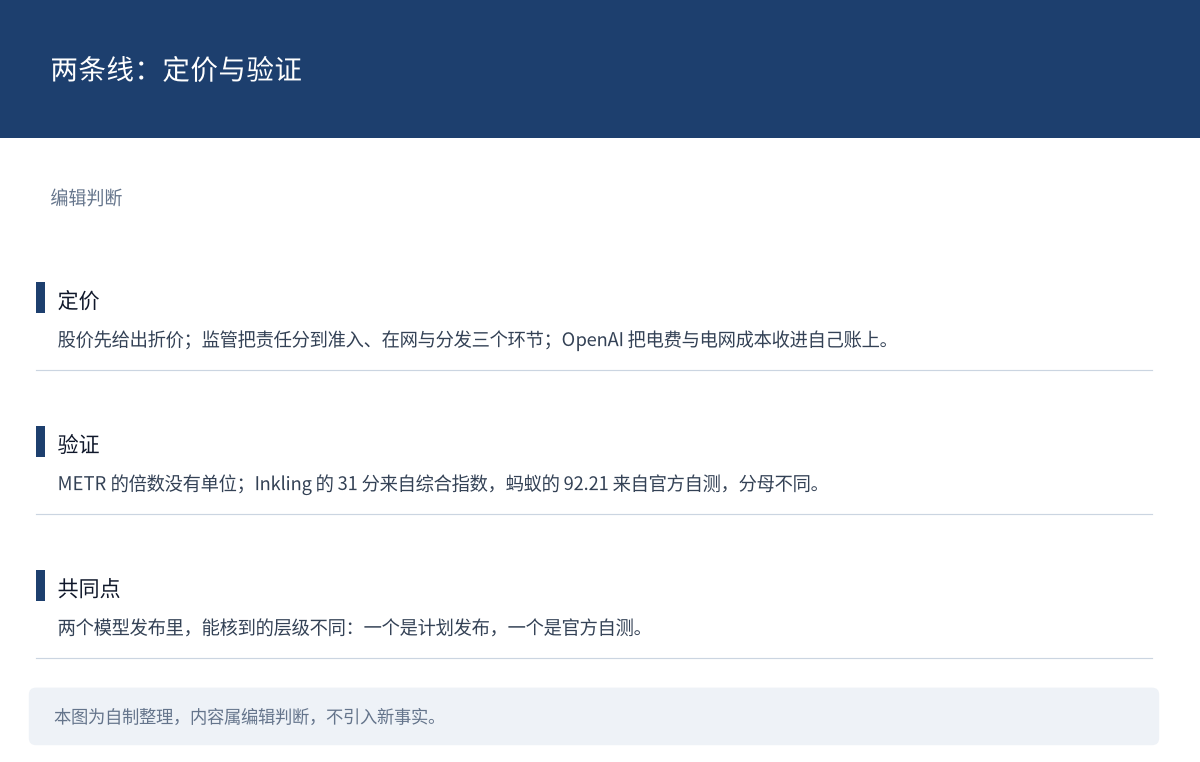
图 10:定价与验证两条线,以及各自的核验层级。来源:据各条来源公开表述整理;本图为自制整理。
 你怎么看
政策风险先在股价上兑现,审批与并网还在慢慢走。你会等审批落地,还是看行业自己把成本接过去?
另一个问题:当一家公司说「模型比去年改得快一倍」,你会先问度量单位,还是先问那 80% 是怎么归因的?