AI 日报 | 内蒙古 800MW 园区,首期一年建成、成本约美国五分之一
一条专线,隔出了两种成本。
美国的园区在排队等并网、等许可;内蒙古乌兰察布这一座,把风机、变电站和机柜一起打包,首期 120MW 在一年内交付。
SemiAnalysis 在 2026 年 9 月实地走访了这个叫 Galaxy 的园区,2026-11-07 发布报告。以下数字都出自它的公开部分,付费墙内的建造细节不在其中。
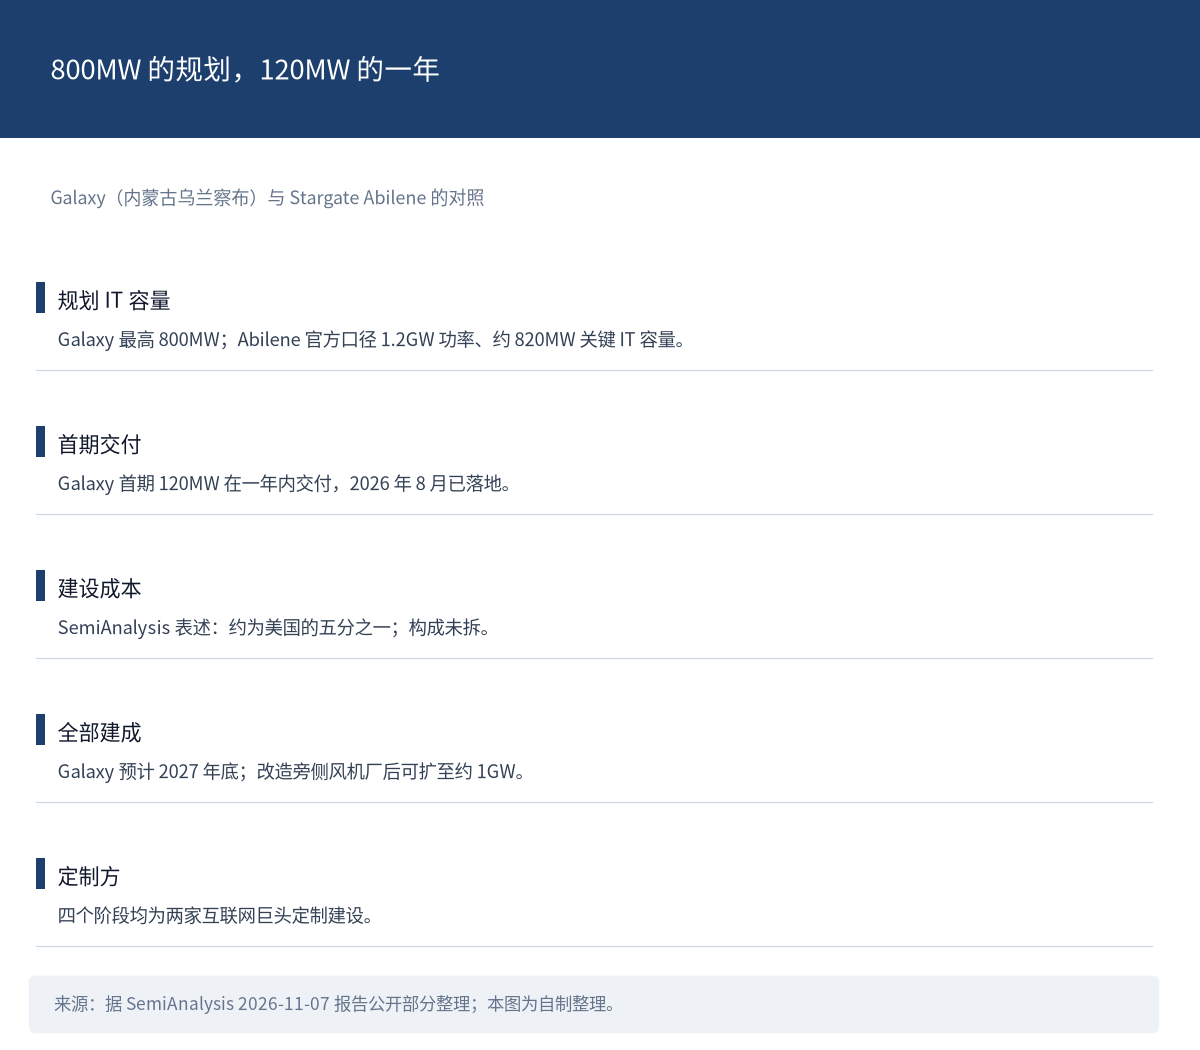
图 1:Galaxy 与 Stargate Abilene 的规模与交付对照。来源:据 SemiAnalysis 2026-11-07 报告公开部分整理;本图为自制整理。
 头条深读 | 一条专线,隔出两种成本
规划 IT 容量最高 800MW,与 Stargate Abilene 核心园区相当。四个阶段都是给两家互联网巨头定制的。
交付速度是这条最硬的部分:首期 120MW 在一年内建成,时间点是 2026 年 8 月。成本约为美国的五分之一。
这五分之一是建设成本口径,构成没有拆开——是否含土地、电力接入、设备,都未随报告给出。它是量级参照,不是逐项账单。
业主不是地产商,是远景(Envision)。这家公司风机装机超过 100GW,园区马路对面就是它自己的风机叶片厂。
园区里的低压功率模块、800V 系统、储能电池、预装式变电站,都由它自己设计集成。垂直整合的程度,是成本与工期能被压缩的一部分原因。
电从哪来,是这条的第二个关节点。
两座自建风电场合计 420MW,对着 240MW 的数据中心负荷,是 1.75 倍;配 4 小时电池;目标是用自有风电覆盖前两期 60% 以上的用电。这套组合中国叫「源网荷储」,靠专线送电,不走公共电网。
不走公共电网,省掉的是排队。美国那一侧的瓶颈恰恰在并网与许可,这也是两边成本拉开差距的地方之一。
两个工程细节值得单独看。
一个 5MW 的机房已经跑通 800V 直流:固态变压器把 10kV 交流直接转成 800V 直流送到机柜,省掉低压变压器、UPS 与整流三段。这条路线在美国还在路线图上。
制冷这一侧,液冷与风冷共用一套水循环,不设中央冷机——中国北方已规模化运行多年。
对照面是 Abilene:Crusoe 2024 年中开建,租给 Oracle,供 OpenAI 使用,官方口径 1.2GW 功率、约 820MW 关键 IT 容量,并计划扩到 1.5GW IT。
Galaxy 全部建成预计在 2027 年底;把旁边那座风机厂改造后,还可以扩到约 1GW。
周边的密度也在同一量级。察哈尔高新区据当地报道有 22 个数据中心项目、近 3 万名建筑工人;内蒙古已宣布的项目合计 25GW。
市场侧的三个数,必须分开读。
租金五年内大约腰斩,到约 40 美元/kW/月,不含电;capex 降了约 25%,到每兆瓦不到 300 万美元;电价约 0.055 美元/kWh,含全部费用。
三个分母不同:租金按每 kW 每月,capex 按每 MW 建设投入,电价按每 kWh。它们不能相乘,也乘不出一条每 token 成本。
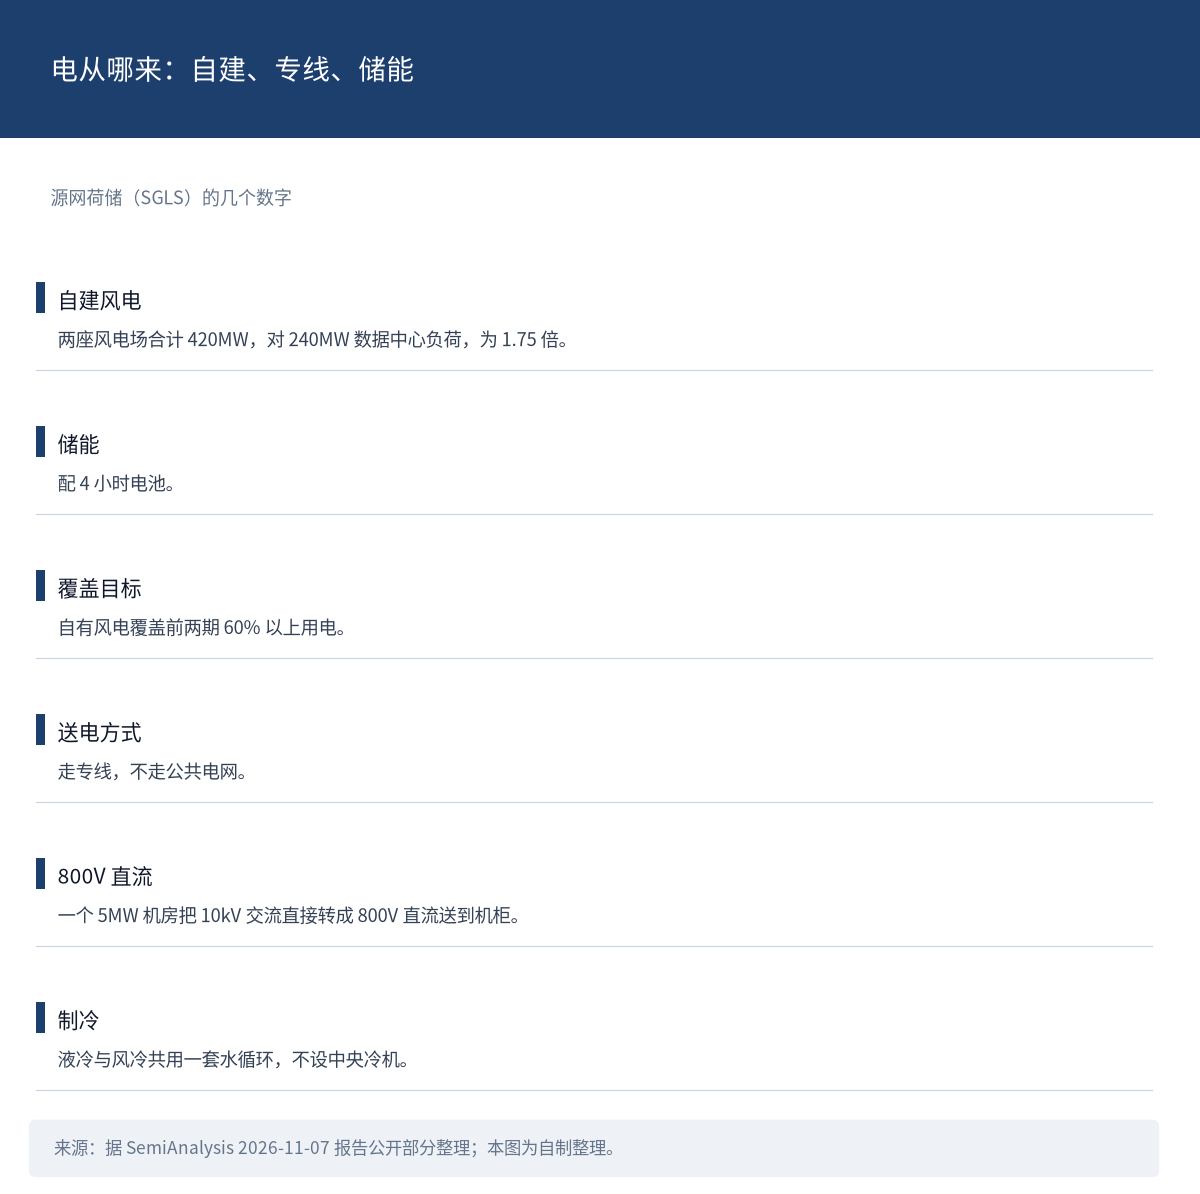
图 2:电从哪来——自建风电、电池与专线。来源:据 SemiAnalysis 2026-11-07 报告公开部分整理;本图为自制整理。
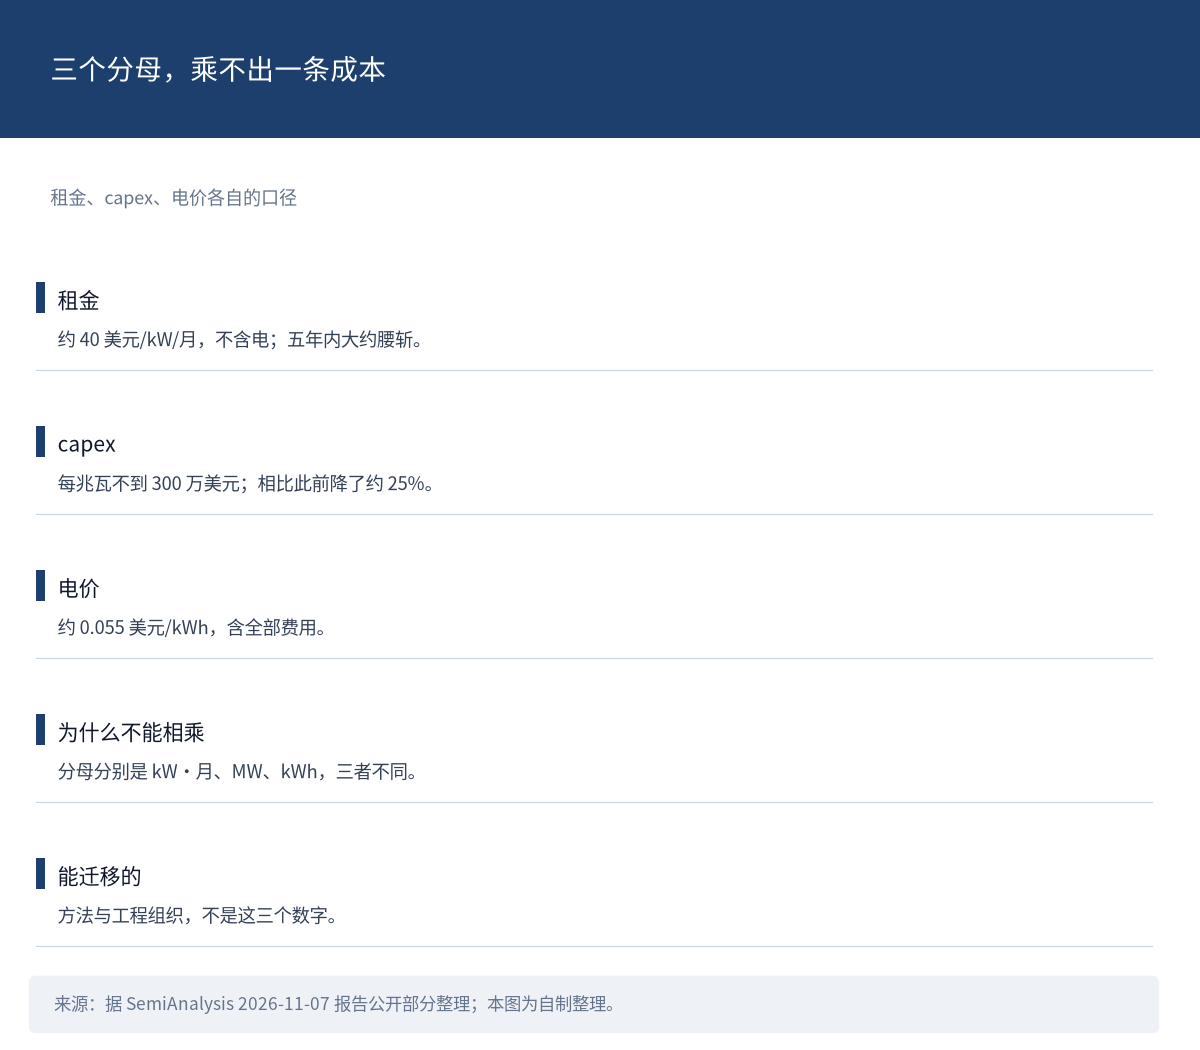
图 3:三个资本口径与各自的分母。来源:据 SemiAnalysis 2026-11-07 报告公开部分整理;本图为自制整理。
可迁移的是方法,不是数字。
中国北方可用风资源约 57%,乌兰察布的容量因子在 35%–40%。换个地方,同样的账未必成立;报告自己也写了这一层前提。
能带走的一句是:把电、站、柜当一个问题解决,交付周期就会跟着变。
 重点速递
台积电这条:否认的是报道,不是往来
台积电回应称,公司将坚持纯逻辑代工的定位,并否认有关英伟达推动其制定 3D DRAM 计划的报道。
这条回应目前只有转述,截至发稿,台积电声明原文未见公开版本。
它更正的是前一天的一条线索:此前有转述称,英伟达已请求台积电制造先进 3D DRAM,台积电已开始拟定生产计划。
能站住的只有「否认相关报道」这一层。它不等于英伟达从未提出,也不等于台积电永不涉足——否认的对象是报道,不是可核查的往来;「坚持纯逻辑代工」也只是当下的定位表述。
否认之外,时间尺度更值得记住。
报道称,AI 需求已耗尽 DRAM 供应,内存成了决定加速器能否出货的关键部件;3D DRAM 即使美光也要再经过至少 4 个平面节点才会采用,台积电入场至少 5 年内无法缓解短缺。
这两个判断出自报道,不是台积电或美光的产能承诺。
对下游的含义很直接:内存不是可选的产能问题,是这波算力扩张的硬约束。采购与排期按「五年内缓解不了」来算,比按「台积电即将入场」来算更稳。
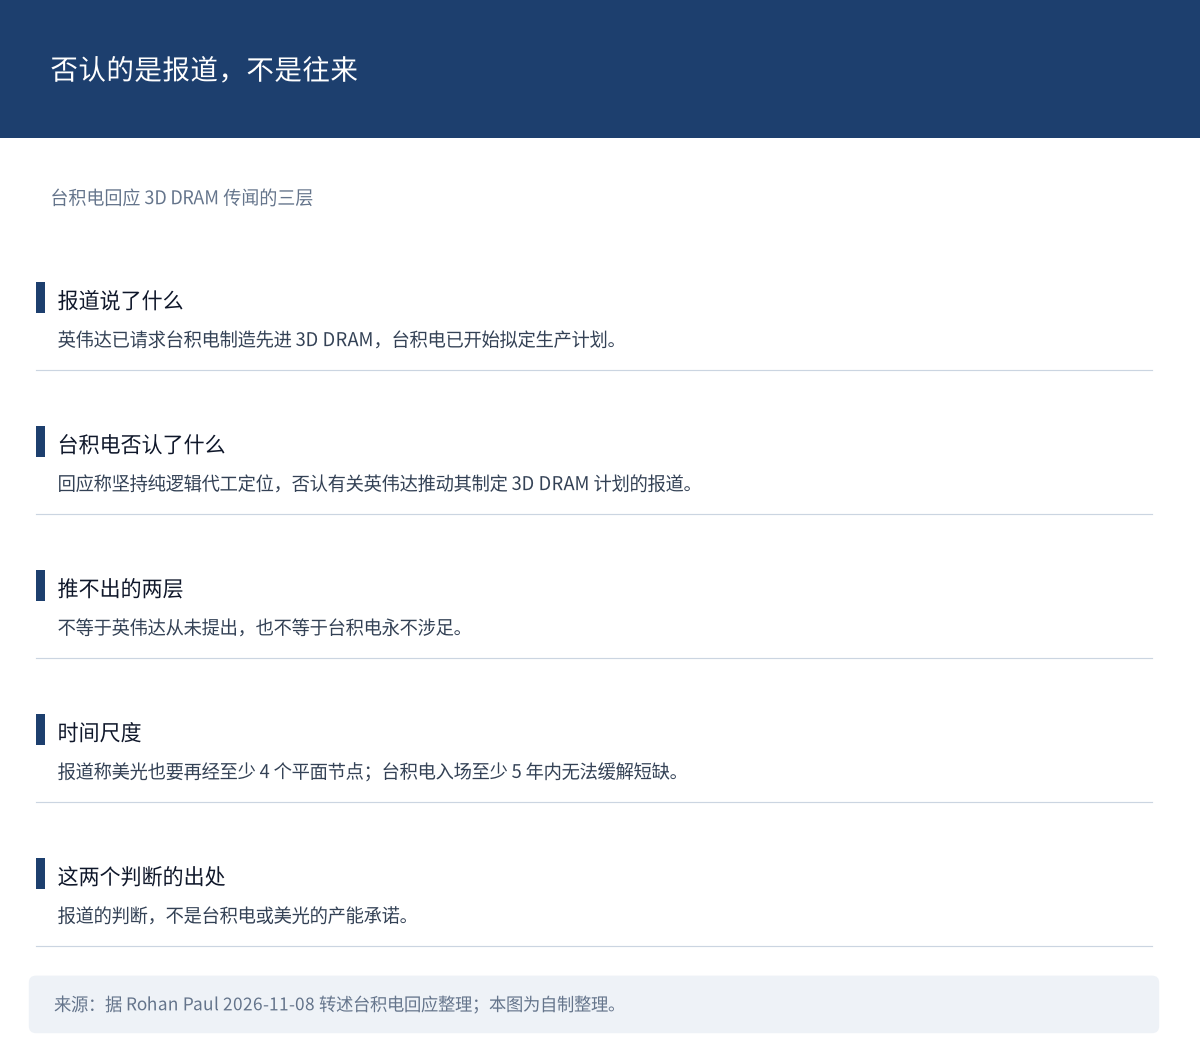
图 4:否认的边界与它给出的时间尺度。来源:据 Rohan Paul 2026-11-08 转述台积电回应整理;本图为自制整理。
埃森哲这次:15 条引用,两种归因
据 GPTZero 的分析,埃森哲与马德里 IE 大学合作发布的报告《跨越式发展》,涉嫌含 15 条虚假引用,以及完全虚构的案例研究。报告主题是 AI 如何提升非洲农业生产力。
指控与回应要并排放。
埃森哲发言人否认错误源于 AI,称审查表明报告中的错误源于人为失误,没有证据支持这些错误由人工智能幻觉造成;公司正在修正报告,重新发布前会完成相关工作。
这个归因决定整改方向:落在审校流程,还是落在工具准入。
背景让这条更刺人。埃森哲 CEO 朱莉·斯威特此前警告,作为 AI 转型的一部分,未能使用 AI 的顾问将被淘汰;公司上个月还因员工用量过旺,对 AI 工具设了新限制,部分员工的月度账单超过 1000 美元。
那 1000 美元是员工个人用量口径,不是产品定价。
而且这不是孤例:德勤、安永、毕马威、普华永道此前也被指在报告中出现 AI 错误;律所 Pinsent Masons 承认提交英国高等法院的文件含 AI 幻觉;Sullivan & Cromwell 承认提交纽约法院的文件有 AI 错误。
对做内容与咨询的团队,可操作的一条只有:把「引用可核」变成流程节点,而不是写作习惯。
15 条来自 GPTZero 的分析,不是同行评议的结论;判定方法未随报道给出。
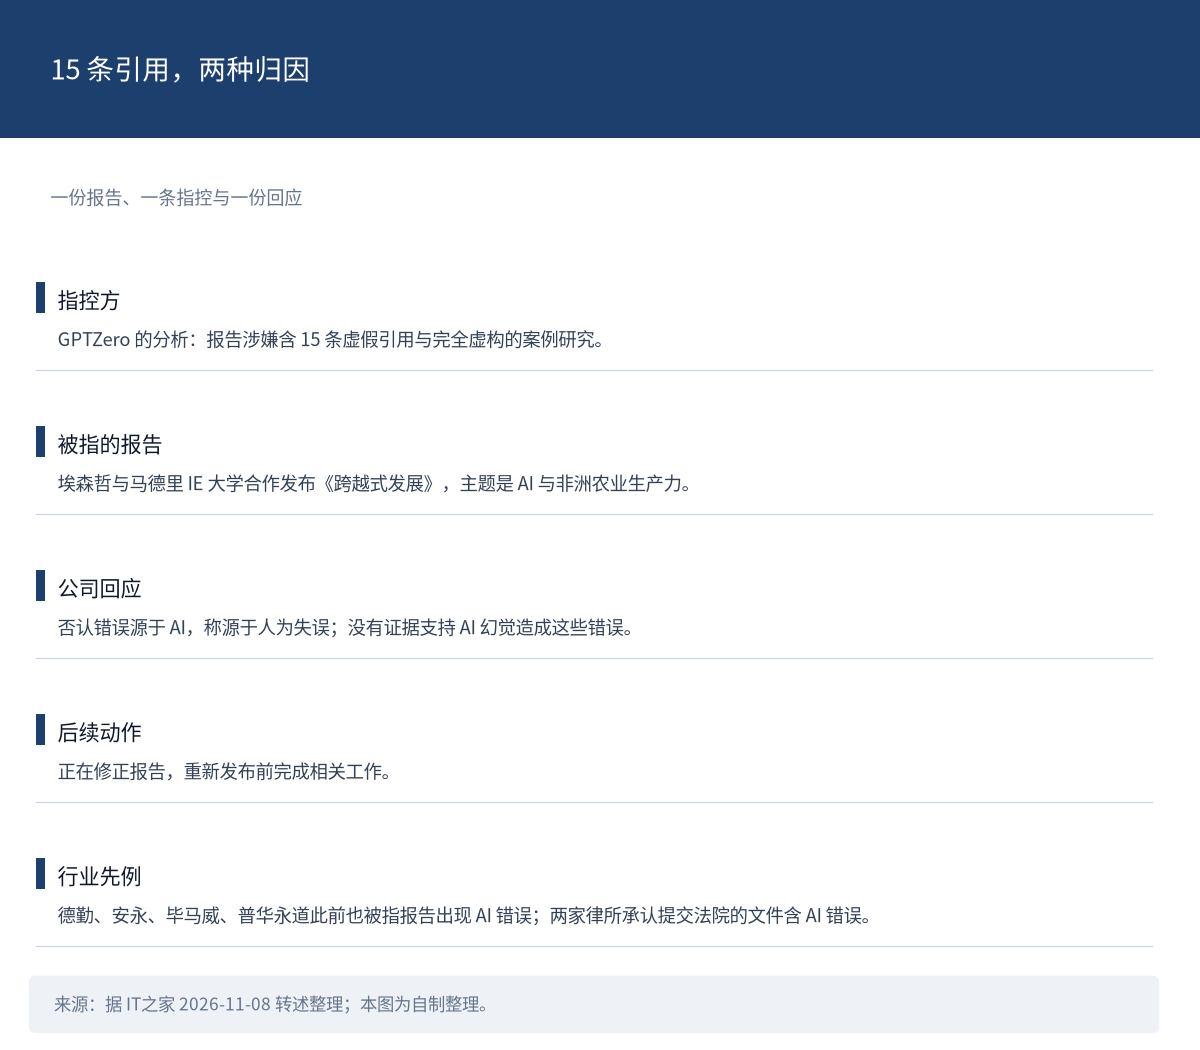
图 5:一条指控与一份回应,两边都写清。来源:据 IT之家 2026-11-08 转述整理;本图为自制整理。
IPO 定价:先定一个能成交的价
据 IT之家转述 FT 报道,一位持有大量 Anthropic 股份的投资者称,公司会采取非常保守的定价策略,比如把估值定在 1.5 万亿美元,然后再逐步上涨。
其他参与交易的人士认为可能更低,约为 1.3 万亿美元。
这两个锚点与此前公布的 1.25 至 1.75 万亿美元区间不是一回事。区间是可能落点,1.5 万亿是有人设想的起点,1.3 万亿是另一些人的看法,9650 亿是当前估值。
四个数分属四方,拼不成一个「预计估值」。
让步的是人。据六名以上投资者,Anthropic 仍打算如期上市,CEO 达里奥·阿莫迪为此不得不接受估值下调。
纪录不是目标。据多位了解阿莫迪想法的人士,他对超越 SpaceX 没有太大兴趣;一位投资者称,他们并不在乎估值能否超过 SpaceX,也不追求 IPO 融资规模最大化。
还有一条容易被读错:七位联合创始人承诺,将个人持有的公司股权中的 80% 捐赠给慈善事业。那是个人持股的 80%,不是公司股权的 80%。
市场背景同日:纳指 100 单日跌 6.4%;OpenAI 把估值从 1.4 万亿美元下调至 1.25 万亿。
一条实际含义:在抛售环境里,先定一个能成交的价、留出上涨空间,比追求最高估值更可执行。对已签大额算力承诺的公司,低开高走的股价曲线意味着短期用股权支付的空间更紧。
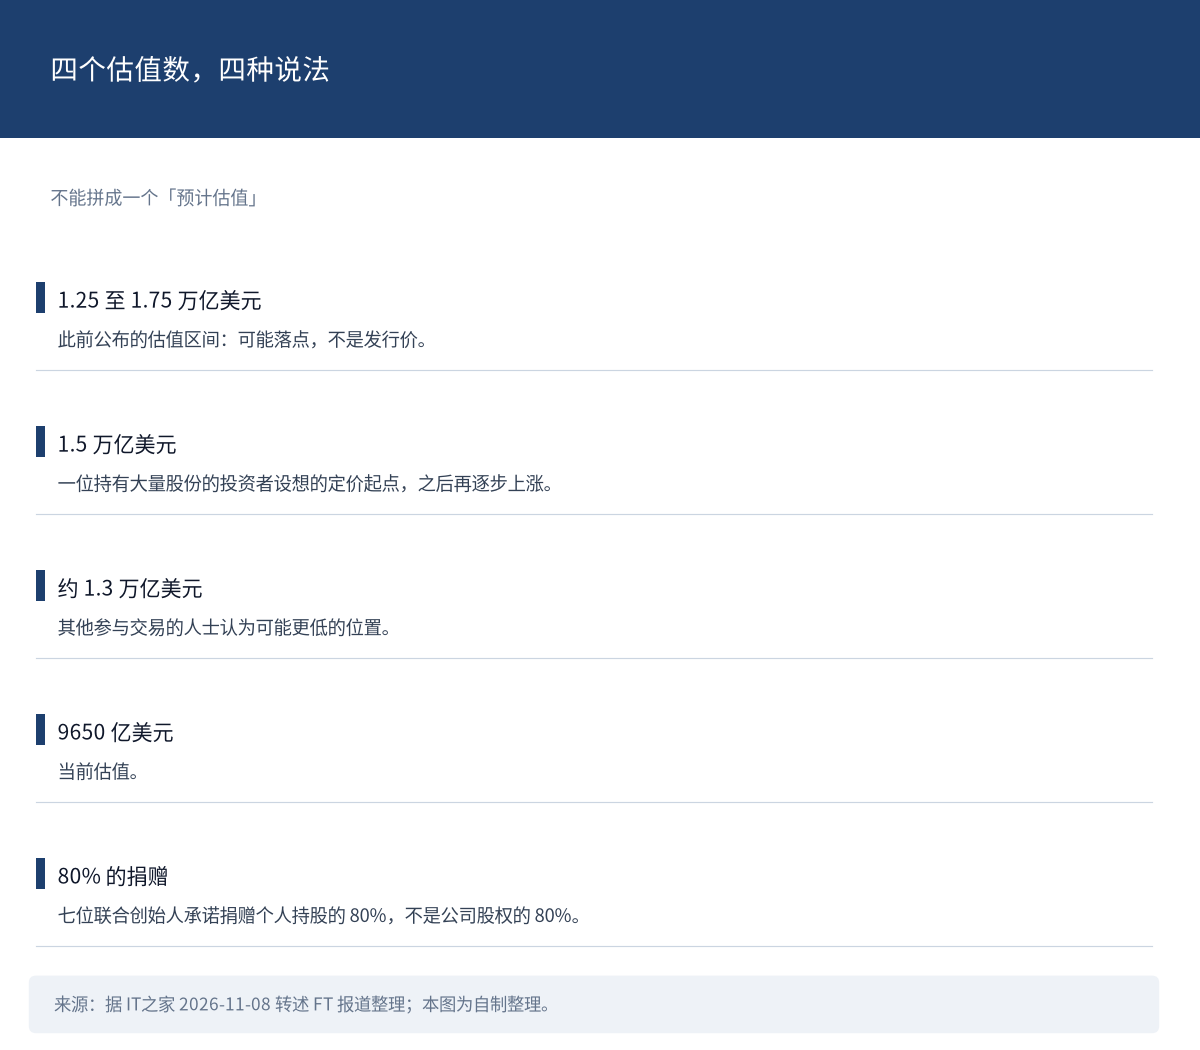
图 6:四个估值数各是谁说的。来源:据 IT之家 2026-11-08 转述 FT 报道整理;本图为自制整理。
蒸馏不是默认选项
Salesforce 一篇论文的结论与主流默认做法相反:从大型外部教师模型做蒸馏,通常比纯 RL(GRPO)更耗算力;把多个 RL 训练出的领域专家模型合并起来,能省 42% 算力。
比法是这样的:按每单位训练 FLOP 的留出准确率对比两条路径,覆盖不同任务难度、模型规模与领域。
一个副作用同时被记录:用外部后训练教师时,蒸馏常让回复变长。
口径要收着读。42% 是论文自述的算力节省比例,分母未明——是总算力,还是单位任务算力,转述里没有说;「合并专家」具体是权重平均、路由还是别的合并方式,也未交代。
还有一点容易混:训练 FLOP 不是费用,不能直接换算成美元。
对自建模型的团队,这条把蒸馏从默认选项降级为需要按 FLOP 预算核算的选项。外部教师越大、越擅长稠密输出,单位算力换回的准确率反而可能更差。
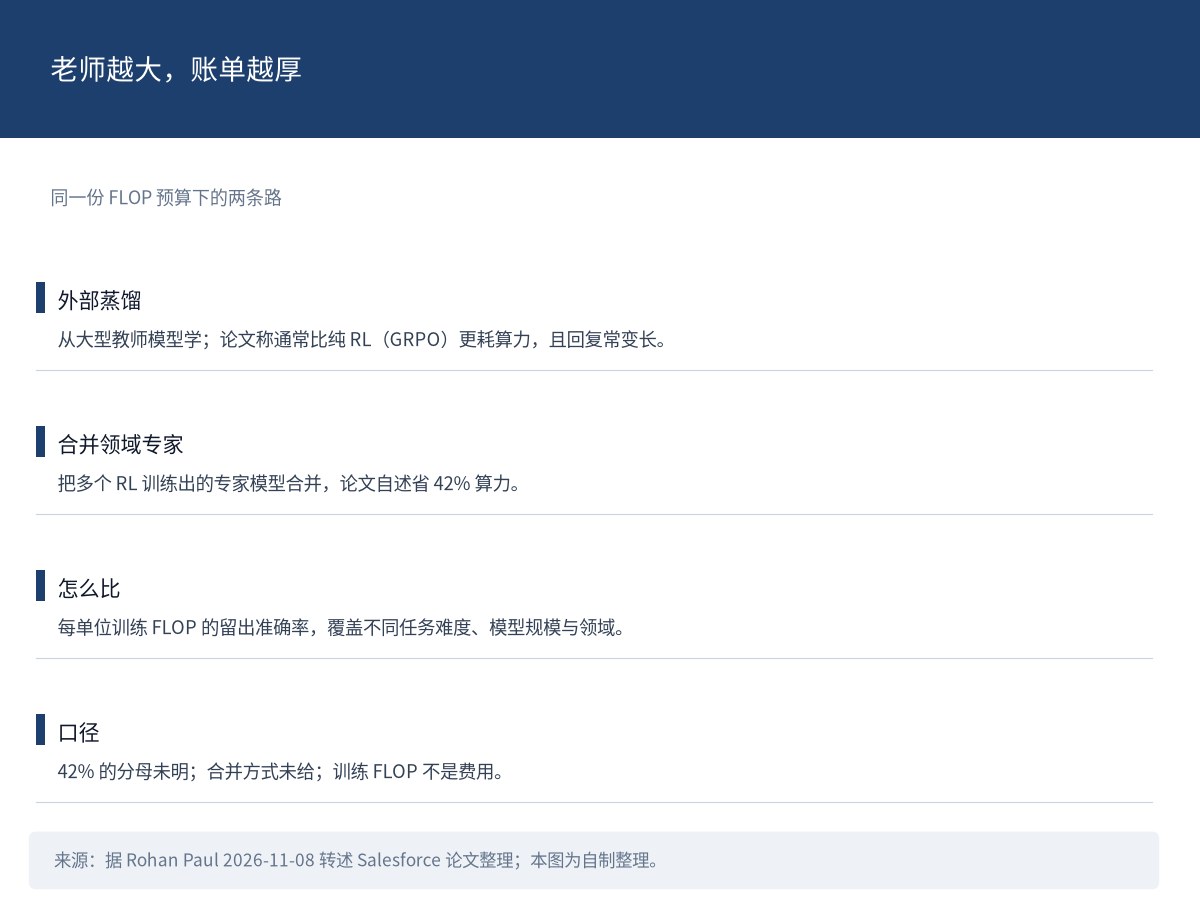
图 7:同一份 FLOP 预算下的两条路径。来源:据 Rohan Paul 2026-11-08 转述 Salesforce 论文整理;本图为自制整理。
会顶嘴的队友,不替你写
Google 一项研究发现:与会反驳的 AI 队友一起练习,学生提交的商业计划优于使用普通 AI 工具的学生。
实验跑在 Google Research 的平台 Vantage 上,AI 队友由 Gemini 3.1 Pro 驱动。
它不是代笔。设计上,它会提出有缺陷的想法、表达分歧、陈述错误说法,但不替学生完成任务。
这条的证据层级只到转述:样本量、评分标准、效应大小都未随转述给出;「得分更高」由谁评、是否盲评,也没有交代。
但方向值得记:把顺从当体验、把反驳当阻力,可能刚好相反。有帮助的 AI 让人省事,会反驳的 AI 让人思考。
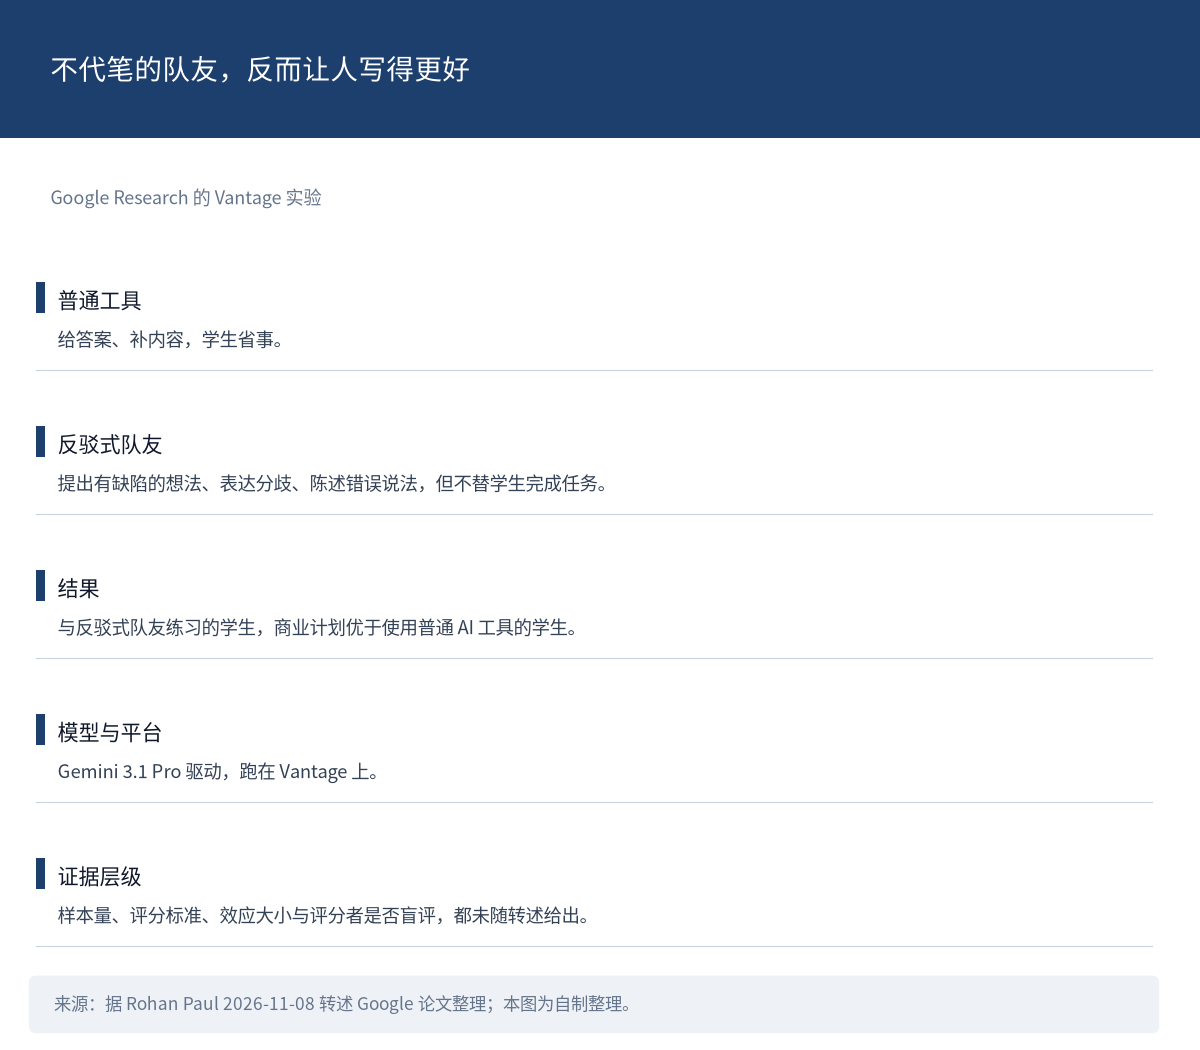
图 8:两种队友的分工差异。来源:据 Rohan Paul 2026-11-08 转述 Google 论文整理;本图为自制整理。
 快讯速览
- Perplexity Teammates:CEO Aravind Srinivas 称,自动化运行量从上线首日到第二天增长 3.7 倍,且第二天是周五;网页版已向 Max 用户开放,移动与桌面原生应用即将推出。来源:X 帖文转述
- Cerebras 演示视频显示,Kimi K3.1 在其晶圆级引擎上以 2000+ tokens/秒 运行;模型精度与批大小未给,没有同条件对照。来源:X 帖文转述
- 纽约州议员 Alex Bores 呼吁美国国会今年立法禁止 RSI:他称各公司都在尝试完全自动化 AI 研究,OpenAI 称有望 2028 年 3 月实现、Anthropic 员工称 2027 年。这是主张,不是立法进展。来源:转述
- David Sacks 预警数据中心投资停滞:他认为已获许可的项目仍能在 2027 年完工,新项目会因规则不明停滞——没人愿意在不确定环境下押注约 500 亿美元。属观点,非数据。来源:转述
- Stanford 论文在 10 个前沿 LLM 上对比不同披露粒度下的多智能体交易、议价与拍卖表现,部分模型收益上升、部分下降。来源:转述
- 牛津 BOLD 团队在 9 个小型合作博弈里测试基于 GPT-5.2、Gemini 3 Pro 等的文本与代码智能体,发现它们难以与陌生伙伴零样本协同。来源:转述
- 新当选的德州州长 Gina Hinojosa 以限制数据中心作为竞选承诺;TechCrunch Equity 播客还提到,多地选民否决了数据中心相关公投案。来源:播客转述
- 内蒙古已宣布的数据中心项目合计 25GW,含数个 GW 级园区;SemiAnalysis 称「空置机房」的印象与其数据不符。来源:SemiAnalysis 报告
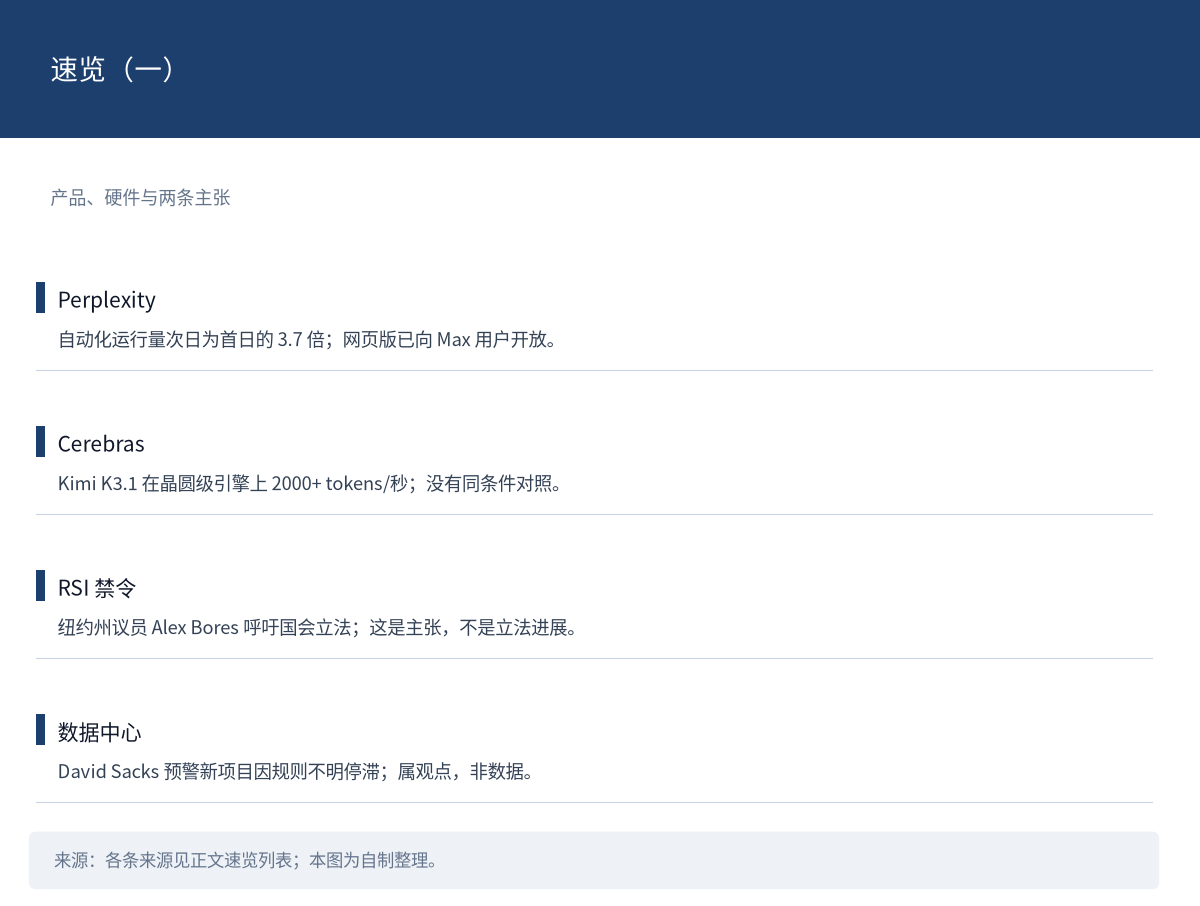
图 9:速览前四条。来源:各条来源见上方列表;本图为自制整理。
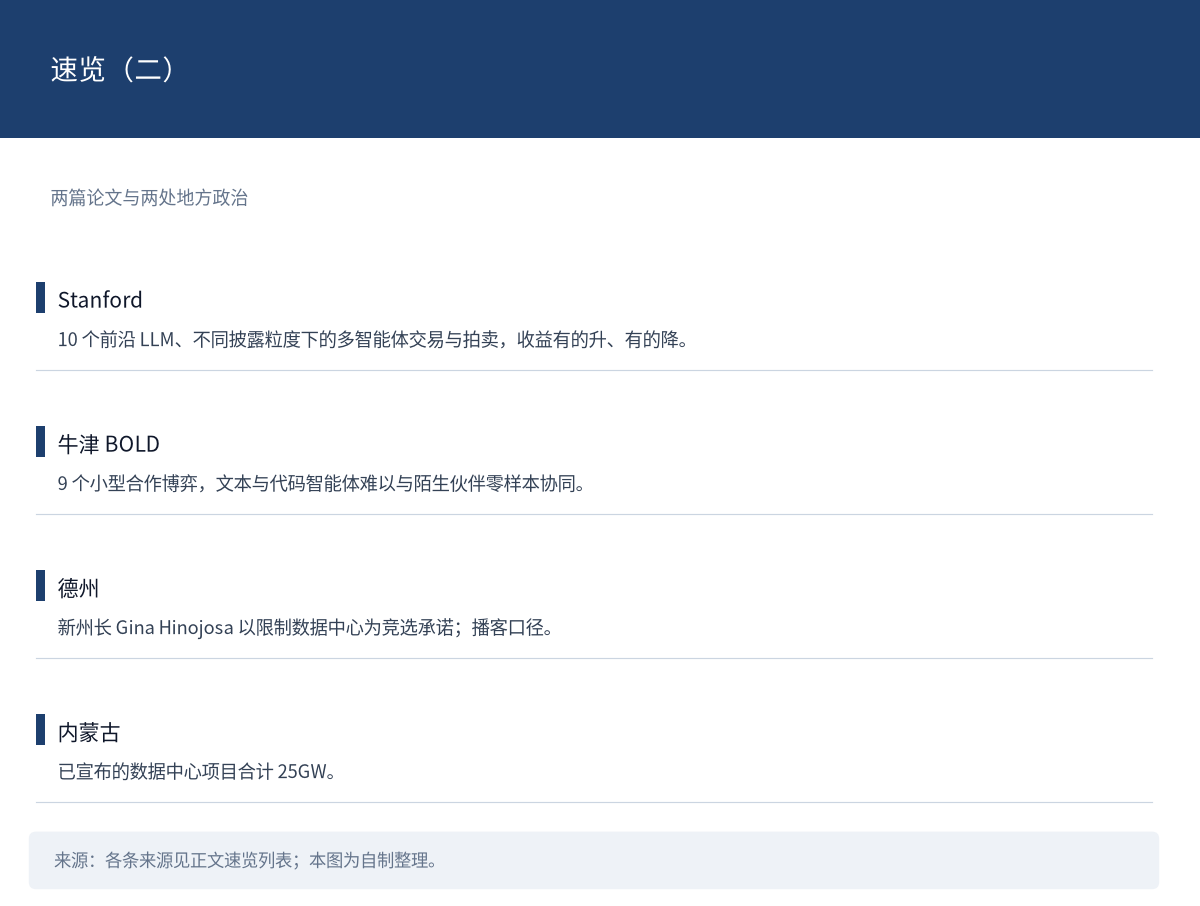
图 10:速览后四条。来源:各条来源见上方列表;本图为自制整理。
 积木观察
三条线,说的都是「什么被省掉了」。
第一条省时间。把电、站、柜做成一个工程包,用专线绕开公共电网的排队;美国那一侧的约束在并网、许可与公投,中国的约束换成了风资源与场地。
第二条省算力。42% 的前提是改「跟谁学」:从大老师的稠密输出里学,单位 FLOP 换回的准确率可能更差。这条会改默认选项,但要先看到分母。
第三条省不掉。15 条引用,一份要重新发布的报告。省不掉的是核查——它既不在算力预算里,也不在交付周期里,却决定了另外两条能不能被信任。
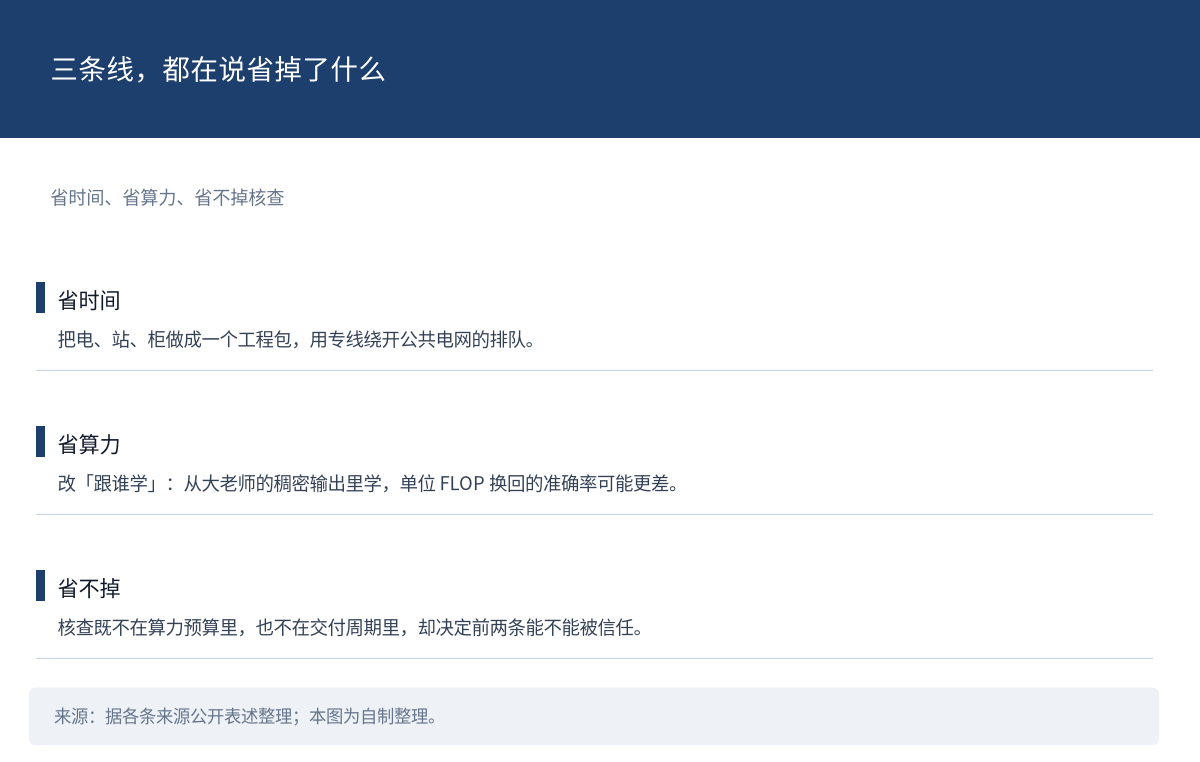
图 11:三条线与各自的落点。来源:据各条来源公开表述整理;本图为自制整理。
 你怎么看
一座园区把电价压到 0.055 美元/kWh,能把算力的成本曲线改到什么程度?还是说,瓶颈其实一直在芯片和内存那一头?
另一个问题:如果你的 AI 助手开始挑你的漏洞,你会觉得它更难用,还是更值得用?