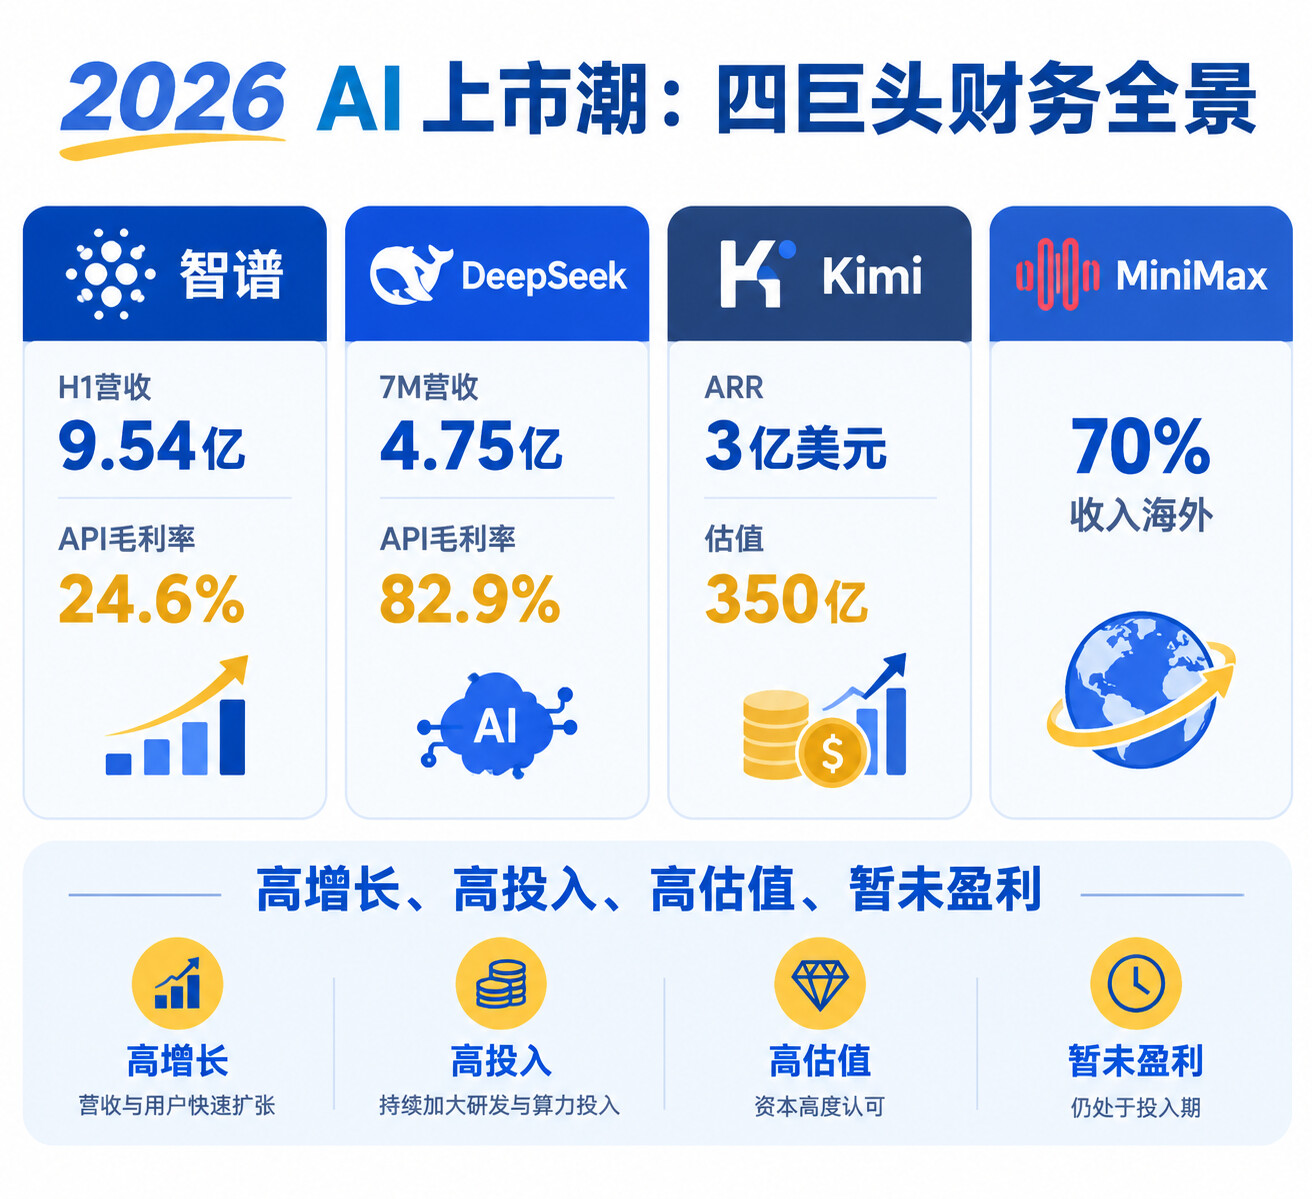
 36氪 9/7 发布 AI 上市潮产业综述,梳理中国 AI 四巨头最新财务数据:智谱半年营收 9.54 亿(+400%)、API 毛利率转正;DeepSeek 前 7 月营收 4.75 亿、API 毛利率 82.9%;Kimi 估值半年翻七倍;MiniMax 70% 收入来自海外。
背景脉络
中国 AI 大模型公司正集体冲刺上市。这场「上市潮」背后,是四家头部公司首次把真实的财务数据摆上台面。它们有一个共同特征:高增长、高投入、高估值、暂未盈利。谁能先跑通商业化闭环,谁就能在上市窗口期占得先机。
 四巨头财务全景
| 公司 | 营收/ARR | 亏损 | 估值/市值 | API 毛利率 |
|---|---|---|---|---|
| 智谱 | 9.54 亿(H1) | 20.72 亿 | 5573 亿港元 | 24.6% |
| DeepSeek | 4.75 亿(7M) | 7.15 亿 | 约 5000 亿 | 82.9% |
| Kimi | 3 亿美元 ARR | — | 350 亿美元 | — |
| MiniMax | 5.43 亿(2025 全年) | 17.5 亿 | 千亿港元 | — |
 各自的看点
智谱:MaaS 转型成功
2026H1 API 收入 8.25 亿元(同比 +2735.7%),占总收入 86.5%,API 毛利率从 -0.4% 转正至 24.6%。本地部署收入降至 6704 万元——正式从「卖项目」切换到「卖调用」。
DeepSeek:最赚钱但最晚冲 IPO
7 个月营收 4.75 亿,API 毛利率 82.9%(行业最高)。但 AI 基础设施投入 110 亿元(2025 全年仅 12 亿),净亏损 7.15 亿。投前估值 5000 亿推进第二轮融资,IPO 最早 2027 年。
Kimi:估值火箭
从 43 亿 → 350 亿美元(F 轮)→ Pre-IPO 目标 500 亿,只用了 7 个月。K3 是全球最大开源模型,ARR 3 亿美元,API 占 70%+。
MiniMax:出海为王
70% 收入来自海外,走了一条不同的路。
 辩证评估
机会:智谱的 MaaS 转型验证了 API 商业化的可行性,DeepSeek 以 82.9% 毛利率证明推理成本可以大幅压缩。这给整个行业提供了两条已验证的商业化路径。
反向视角:全行业仍面临「万亿市值 vs 个位数营收」的估值鸿沟。DeepSeek 毛利率最高,却投入 110 亿搞基础设施,净亏损 7.15 亿——高毛利率不等于盈利。商业化闭环才刚刚开始。
 结论
中国 AI 四巨头的共性不是「谁更强」,而是「谁先不烧钱」。智谱和 DeepSeek 已经跑出了 API 商业化模型,Kimi 和 MiniMax 还在验证估值故事。上市潮真正的看点,是看谁的营收增速能追上估值增速。
来源
- 36氪 9/7 产业综述:https://m.36kr.com/p/3971481903306372
- 原文出处 Tech商业微信公众号